
Morosidad: el Gobierno espera que el pico haya quedado atrás y busca reactivar el crédito
La mora de las familias llegó al 18% en julio y acumuló 21 meses de subas. El Gobierno y el sistema financiero consideran que el deterioro podría haber alcanzado un techo y preparan medidas para ampliar el acceso al crédito en 2027.

La morosidad de las familias argentinas continúa en niveles elevados, pero el Gobierno y el sistema financiero consideran que el pico del deterioro podría haber quedado atrás y esperan una mejora hacia fin de año.
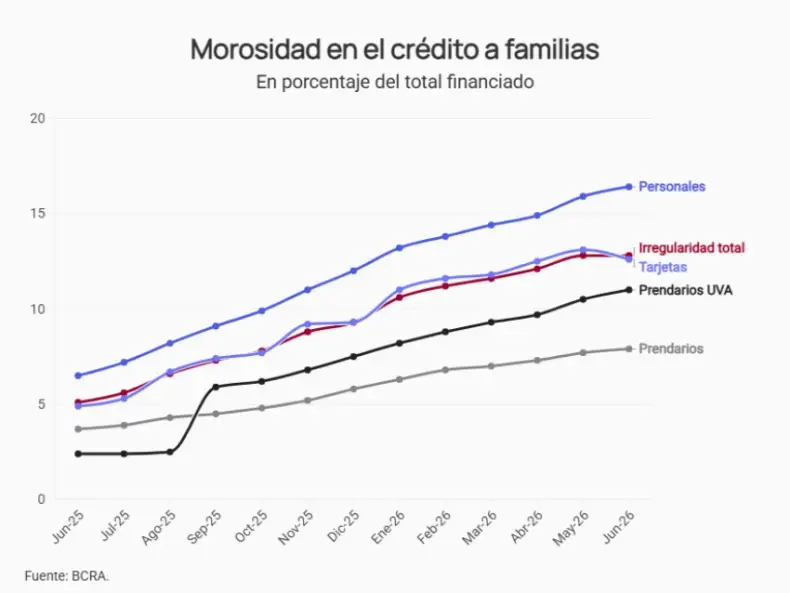
El dato más reciente muestra que la mora alcanzó en julio el 18% del total del crédito a las familias , con 21 meses consecutivos de aumentos. Al mismo tiempo, la denominada mora operativa, que excluye los créditos con más de un año de atraso, se ubicó en 11,8% y comenzó a mostrar señales de estabilización .
El financiamiento a las personas físicas llegó en julio a $99,4 billones y registró una caída real del 0,7% frente a junio, aunque todavía se ubicó 4,7% por encima del nivel de un año atrás.
En este escenario, el Banco Central trabaja sobre distintas alternativas para recuperar el crédito durante 2027 , con el objetivo de ampliar nuevamente el universo de personas y empresas consideradas elegibles para obtener financiamiento.
QUÉ BUSCA EL GOBIERNO
Uno de los principales focos está puesto en mejorar la calidad crediticia de los usuarios y facilitar el acceso a préstamos con tasas más bajas.
Entre las herramientas que analiza el BCRA aparecen mejoras en los sistemas de avales, prendas y garantías , además de la posibilidad de incorporar el código de descuento en los recibos de sueldo para que las cuotas de determinados préstamos puedan debitarse directamente de los salarios.
La lógica oficial es que el aumento de la morosidad redujo la cantidad de personas a las que las entidades están dispuestas a prestarles dinero. Por eso, la intención es ampliar nuevamente esa base de clientes.
El propio BCRA viene siguiendo la evolución del crédito y las condiciones de otorgamiento. En su última Encuesta de Condiciones Crediticias, publicada en julio, relevó tanto la oferta como la demanda de préstamos a hogares y empresas.
CRÉDITOS EN DÓLARES Y OTRAS APUESTAS
Otro de los ejes está relacionado con el financiamiento en dólares , especialmente para empresas.
En el Gobierno consideran que el crédito en moneda extranjera puede ofrecer una alternativa frente a la incertidumbre sobre la evolución de las tasas reales en pesos. La expectativa está puesta especialmente en sectores con capacidad de generar ingresos en dólares, como la construcción, el mercado inmobiliario y actividades vinculadas a las exportaciones.
La estrategia también contempla el fortalecimiento del sector externo a partir del crecimiento esperado de sectores como energía, minería y el complejo agroexportador .
De todos modos, el endeudamiento en dólares también implica una exposición al riesgo cambiario, especialmente para quienes no generan ingresos en esa moneda.
LA MORA SIGUE PRESENTE
Aunque el Gobierno espera una mejora, los datos de julio muestran que la situación todavía es delicada.
El 18% de mora total registrado por EcoGo y la Universidad Austral incluye créditos bancarios y no bancarios. Además, el 26,6% de los titulares de crédito tenía al menos un saldo irregular durante julio, 0,3 puntos porcentuales más que el mes anterior y 8,3 puntos por encima del mismo mes de 2025.
El informe también mostró una diferencia importante según el origen del financiamiento: el sistema financiero tradicional concentró el 85,4% del crédito y registró una mora del 15,8%, mientras que los proveedores no financieros, como algunas fintech y emisoras de tarjetas, tuvieron una irregularidad del 31,3%.
La señal de moderación aparece al observar la mora operativa , que excluye la cartera clasificada en situación 5. Ese indicador se ubicó en 11,8% en julio y comenzó a mostrar una meseta, un dato que alimenta la expectativa oficial de que el deterioro podría comenzar a revertirse.
EL FACTOR ELECTORAL
El escenario político de 2027 también aparece como una variable que el sistema financiero seguirá de cerca.
En el Banco Central reconocen que, a medida que se acerquen las elecciones, los bancos podrían adoptar una postura más prudente a la hora de otorgar nuevos préstamos, dependiendo de las condiciones económicas y financieras del momento.
Por eso, la apuesta oficial es que una eventual mejora de la morosidad permita recomponer la capacidad de financiamiento de las familias y empresas y generar un escenario de mayor disponibilidad de crédito durante 2027.
