
Ayala y Andion: las imágenes que podrían vincular al extitular del IAFEP en las usina de "facturas truchas"
Mauro Andión, expresidente del IAFEP y concuñado de Walter Pasko, era uno de los responsables de controlar la documentación y colocar la última firma antes de que el Gobierno provincial realizara los desembolsos de dinero a las organizaciones vinculadas a Ayala y Pasko. Las imágenes presentadas por el fiscal fueron captadas en el domicilio del piquetero.
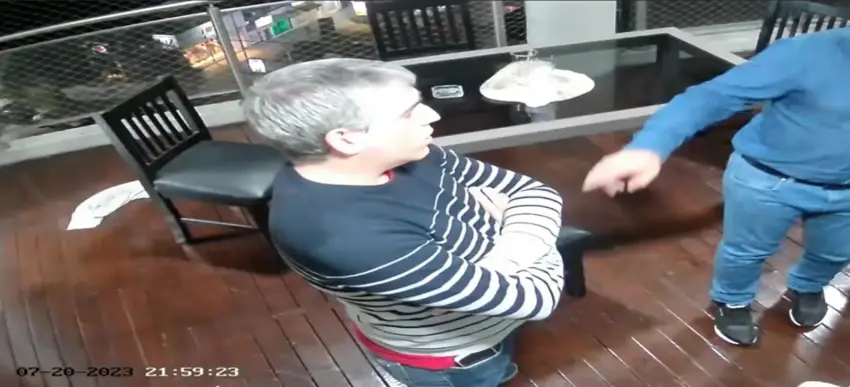
La causa que involucra al contador Walter Pasko y al piquetero Fernando Ayala está próxima a finalizar. Este martes, el fiscal General, Federico Carniel, presentó sus alegatos y explicó cómo habría funcionado la "usina de facturas truchas" que eran presentadas ante el Instituto de Agricultura Familiar y Economía Popular (IAFEP), organismo que por entonces era presidido por Mauro Andión.
Andión no solo era una de las personas encargadas de aprobar los desembolsos, sino que además mantenía un vínculo familiar cercano con Walter Pasko. Entre las evidencias expuestas durante la audiencia de este martes, el fiscal presentó un video en el que aparecen Fernando Ayala y Mauro Andión.
"Esta evidencia que si bien no sirve justamente para emitir una decisión condenatoria, si sirve como indicio, un indicio fuerte, junto con el resto del plexo probatorio que nos indican una composición de lugar y de cuestiones que hacen que ellos estaban organizados, que ellos manipulaban dinero en gran cantidad de sumas de dinero y que ese dinero, en la época que era contado y exhibido de esa manera entre ellos, era la misma época en la cual ellos retiraban del Banco Del Chaco la cantidad de dinero que hemos mencionado durante todo nuestro alegato", manifestó Carniel.
Cabe mencionar que durante el periodo analizado, las entidades facturaron un total de 817.562.322 pesos al Instituto de Agricultura Familiar y Economía Popular.
LAS CARPETAS PRESENTADAS AL IAFEP
Según la propia investigación llevada adelante por la Fiscalía, se constató que la documentación presentada por las organizaciones estaba incompleta, sin firmas clave y con espacios vacíos.
Los archivos presentados por las fundaciones Insertarte y Propósitos tenían verificaciones que no fueron realizadas. "No existe en el expediente", manifestó el fiscal.
Asimismo, destacó que en una de ellas "no hay facturas de los proveedores a quienes la fundación supuestamente le compró las chapas, el cemento y las herramientas o las motosbombas". "La rendición de cuentas no está", aseveró.
A la vez, siguió en la misma línea y argumentó: "El único informe de verificación de obra existente carece de los requisitos mínimos". En ese sentido, destacó que las supuestas fotos de la obra no estaban adjuntadas al documento digital. Incluso, comentó que el informe que supuestamente estaba completo "no llevaba el nombre ni la firma de la persona que lo suscribe".
Además, los documentos también tenían espacios en blanco, puntualmente respecto de quién debía ser el inspector de la obra, cuya firma era obligatoria para los desembolsos de dinero.
Por otro lado, comentó que, a pesar de no estar acorde a la ley, existió una "contratación directa", de una organización que, según el fiscal, "no hay acreditación de capacidad técnica ni inscripción registral de las entidades contratistas".
Como conclusión, cerró: "La prueba presentada en este expediente acredita que el dinero salió del IAFEP, pero no acredita que ese dinero llegó al destino en forma de una prestación real. La organización obtuvo que el IAFEP procesara pagos a través de su mecanismo burocráticos, pero las prestaciones nunca se realizaron. Esto es una muestra concreta del detalle de las carpetas que ellos dicen que se adjuntaban para obtener el pago de las distintas prestaciones".
"Lo que nosotros podemos decir es que existió en nuestra ciudad o funcionó en nuestra provincia una organización con dos cabezas y una sola lógica, Fernando Adrían Ayala aporto el acceso a los programas del Estado, a los funcionarios que lo ejecutaran y a las personas que lo necesitaran. Walter Pasko aportó la estructura, las personas jurídicas que iban a cobrar y las facturas que iban a justificar el gasto. Ninguno de los dos podía hacer esto solo y no es solo una afirmación mía, surge de la prueba producida que ya se mencionó".
