
Juicio facturas truchas: la querella sostuvo que quedó acreditada una estructura de lavado
Durante los alegatos de cierre, la UIF y ARCA expusieron las maniobras que atribuyen a los 11 imputados y pidieron que el Tribunal dicte sentencia conforme a derecho.
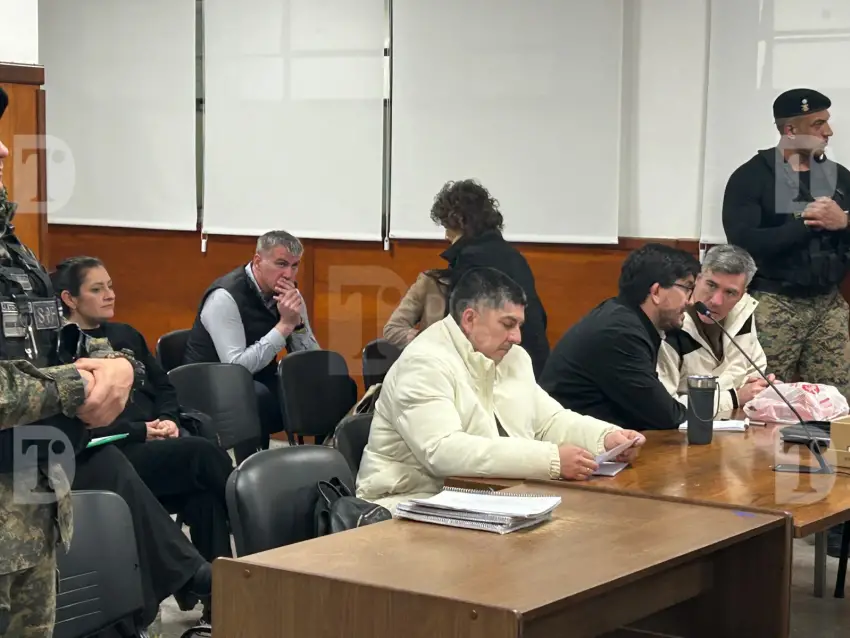
En la mañana de este viernes comenzaron los alegatos de cierre en el juicio que tiene como uno de los principales imputados al contador Walter Pasko , junto a otras diez personas, por una presunta asociación ilícita fiscal y maniobras vinculadas al lavado de activos.
El primero de los alegatos estuvo a cargo de la querella de la Unidad de Información Financiera (UIF) , que sostuvo que durante el debate quedó acreditada la existencia de las maniobras investigadas y apuntó especialmente contra María José Reinau, Walter Pasko y Ayala .
Según planteó la querella, los tres habrían actuado de manera habitual y como parte de una estructura organizada dedicada a introducir en el mercado formal grandes sumas de dinero provenientes de una asociación ilícita fiscal vinculada a la comercialización y generación de crédito fiscal espurio.
La acusación sostuvo que las maniobras de lavado de activos quedaron demostradas, entre otros elementos, mediante la compra de inmuebles y vehículos de alta gama , operaciones que habrían generado un crecimiento patrimonial que no guardaba relación con los ingresos declarados por los imputados.
"Entendemos, con absoluta convicción, que se pudo comprobar lo dicho por esta querella", señalaron durante el alegato.
En esa línea, afirmaron que Reinau, Pasko y Ayala no fueron ajenos a la estructura investigada, sino que habrían tenido un rol activo para introducir el dinero de origen presuntamente ilícito al circuito formal y darle una apariencia de legalidad.
La UIF sostuvo que la organización habría operado al menos entre 2019 y 2024 , con una división de funciones entre sus integrantes. En ese esquema, Pasko habría aportado sus conocimientos como contador, mientras que Ayala y Reinau habrían ocupado cargos estratégicos dentro de distintas personas jurídicas.
Según la acusación, se habrían creado personas jurídicas apócrifas y una red societaria destinada a simular operaciones comerciales y generar crédito fiscal ficticio para beneficio propio y de otros contribuyentes.
La querella también explicó que el lavado de activos es un delito que utiliza mecanismos complejos para ocultar el origen del dinero y dificultar la trazabilidad de los fondos hasta su ingreso al sistema legal.
Al finalizar su exposición, la UIF pidió que el Tribunal valore las pruebas presentadas y expresó: "Esperamos que el Tribunal dicte sentencias conforme a derecho y se haga justicia" .
El alegato de ARCA
Luego fue el turno de la representación de la Agencia de Recaudación y Control Aduanero (ARCA) , que describió el caso como una maniobra compleja vinculada a una presunta asociación ilícita fiscal.
Según su planteo, existían dos grupos y estructuras con roles organizados . En ese esquema, Pasko habría utilizado fraudulentamente sus conocimientos contables, mientras que Ayala habría aportado sus contactos políticos.
La acusación sostuvo que uno de los integrantes se encargaba de captar personas y convencerlas de incorporarse bajo la promesa de conseguirles trabajo. También se habría recurrido a la falsificación de sellos y certificados y al uso de las claves fiscales de clientes que las entregaban en el marco de relaciones de confianza.
ARCA afirmó que se emitía facturación apócrifa , entendida como aquella que no refleja la realidad de las operaciones, y que mediante distintas carpetas se habrían solicitado ayudas económicas y subsidios al Estado.
Como ejemplo, durante el alegato se mencionó el pedido de fondos para realizar tareas de mantenimiento, como cortar el pasto, a través de una fundación. Según la acusación, estas operaciones buscaban darle un marco de legalidad a fondos cuya utilización no se correspondía con el destino declarado.
Los representantes de ARCA también señalaron que quienes organizaban la estructura tenían el dominio de los hechos, mientras que las personas que entregaban sus datos personales conocían, según la acusación, que las operaciones no eran legales.
Los hallazgos en las oficinas y el movimiento de fondos
Durante la exposición se hizo referencia a los allanamientos realizados en las oficinas y domicilios vinculados a los imputados. En las oficinas de Ayala se habrían encontrado talonarios con recibos por $ 75.000 , que, según la acusación, correspondían al dinero entregado a personas captadas bajo la promesa de conseguirles trabajo. También se habrían hallado sellos que, de acuerdo con la investigación, eran falsificados.
La representación de ARCA sostuvo que ese lugar funcionaba como una de las oficinas desde donde se organizaban las operaciones investigadas.
En tanto, en la oficina de Pasko también se habría secuestrado una importante cantidad de documentación, además de elementos encontrados durante los allanamientos en otros domicilios.
Uno de los datos destacados durante el alegato fue que entre mayo de 2022 y noviembre de 2023 se habrían facturado $ 876 millones . Según se explicó, tomando como referencia el valor del dólar blue de aquel período, el monto equivalía aproximadamente a un millón de dólares en un año y medio.
De acuerdo con la acusación, gran parte de ese dinero no habría sido reinvertido en las fundaciones involucradas, sino que habría terminado reflejado en recibos de $ 75.000 destinados a las personas que eran reclutadas.
También se sostuvo que se realizaban obras de menor envergadura pese a que el IAFEP habría otorgado fondos para trabajos de mayor magnitud.
Como ejemplo, se mencionó que en 2023 el organismo otorgó $ 129 millones a la Fundación Brilla para la elaboración de pelucas oncológicas . Según lo planteado durante el alegato, la cantidad de pelucas que se habría realizado no se correspondería con el monto de dinero recibido.
Los alegatos de cierre continuarán durante la jornada, mientras el Tribunal avanza hacia la etapa final del juicio que tiene a 11 personas imputadas .
